
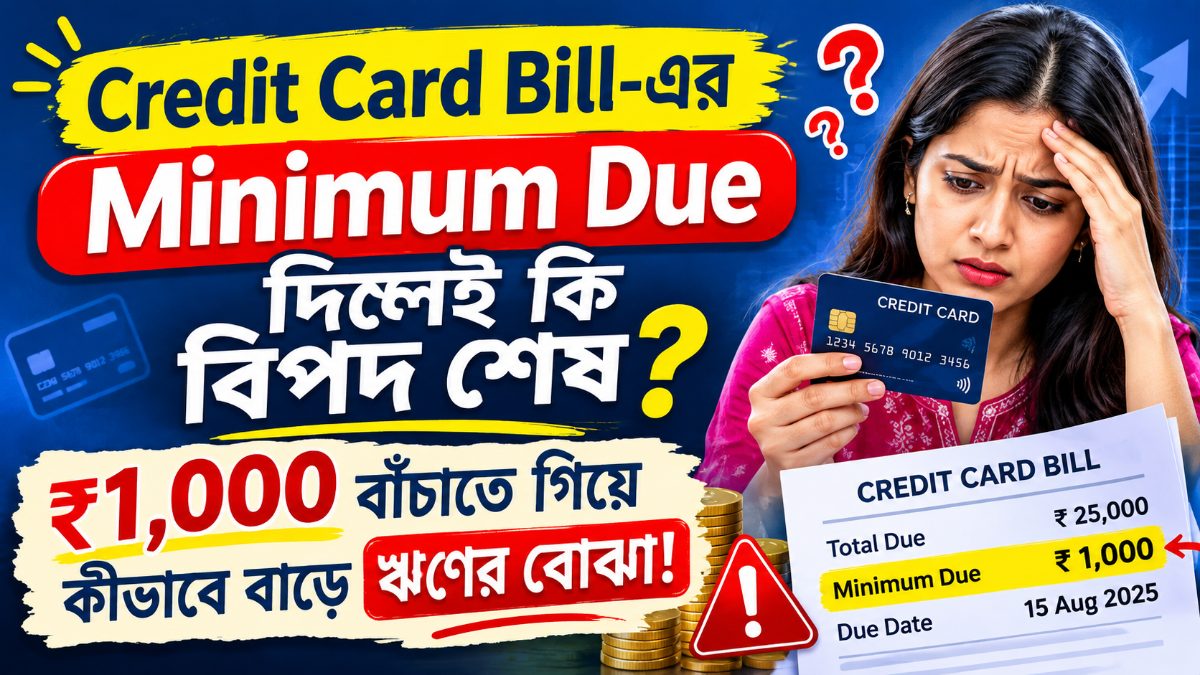
আপনি অনলাইনে কেনাকাটা করেছেন, রেস্তোরাঁয় খেয়েছেন, আবার কয়েকটি প্রয়োজনীয় জিনিসও Credit Card দিয়ে কিনেছেন। মাসের শেষে মোবাইলে Credit Card Statement এল। সেখানে দেখা যাচ্ছে:
আপনার Bank Account-এ এই মুহূর্তে ₹20,000 নেই। কিন্তু ₹1,000 রয়েছে। তখন মনে হতে পারে, আপাতত ₹1,000 জমা দিয়ে দিলেই সমস্যার সমাধান হয়ে যাবে।
কিন্তু এখানেই একটি গুরুত্বপূর্ণ বিষয় রয়েছে।
Minimum Amount Due জমা দেওয়া মানে ঋণ শোধ হয়ে যাওয়া নয়। আপনি নির্ধারিত ন্যূনতম টাকা জমা দিলেও বাকি ₹19,000 পরিশোধ করতে হবে। কার্ডের শর্ত অনুযায়ী সেই বকেয়া টাকার উপর সুদ এবং প্রযোজ্য অন্যান্য চার্জ লাগতে পারে।
তাই Credit Card ব্যবহার করার সময় শুধু Minimum Due দেখে সিদ্ধান্ত নেওয়া উচিত নয়। বুঝতে হবে, আপনার প্রকৃত বকেয়া কত এবং সেটি পরিশোধ করতে কত খরচ হতে পারে।
Minimum Amount Due বা MAD হলো Credit Card Statement-এ উল্লেখ করা ন্যূনতম পরিশোধযোগ্য টাকা।
Credit Card Issuer বা কার্ড প্রদানকারী প্রতিষ্ঠান তার নির্ধারিত শর্ত অনুযায়ী এই পরিমাণ হিসাব করে। এর পরিমাণ কার্ডের ধরন, বকেয়া, প্রযোজ্য চার্জ এবং অন্যান্য শর্তের উপর নির্ভর করতে পারে।
Minimum Due জমা দিলে শুধু ন্যূনতম অর্থ পরিশোধ না করার কারণে বিলটি Overdue হওয়ার পরিস্থিতি এড়ানো যায়। তবে বাকি টাকা মিটে যায় না।
RBI-এর Credit Card Directions অনুযায়ী, Minimum Amount Due-এর নিয়ম এমনভাবে নির্ধারণ করতে হয় যাতে বকেয়া পরিশোধের কাঠামোয় Negative Amortisation না ঘটে। কার্ড প্রদানকারীকে Minimum Due-এর শুধু ন্যূনতম অংশ পরিশোধ করার দীর্ঘমেয়াদি প্রভাব সম্পর্কেও গ্রাহককে সতর্ক করতে হয়।
ধরুন, আপনার মাসিক Credit Card Bill ₹20,000। কিন্তু নির্ধারিত তারিখে পুরো টাকা দেওয়ার মতো পর্যাপ্ত অর্থ নেই।
Minimum Due আপনাকে বিলের অন্তত একটি নির্দিষ্ট অংশ জমা দেওয়ার সুযোগ দেয়।
কিন্তু এই সুবিধাকে নিয়মিতভাবে ঋণ চালিয়ে যাওয়ার উপায় হিসেবে ব্যবহার করলে সমস্যা তৈরি হতে পারে। কারণ বাকি টাকা পরবর্তী মাসেও থেকে যেতে পারে এবং সুদের খরচ বাড়তে পারে।
এই দুটি শব্দ দেখতে কাছাকাছি হলেও অর্থ সম্পূর্ণ আলাদা।
| বিষয় | Total Amount Due | Minimum Amount Due |
|---|---|---|
| অর্থ | Statement অনুযায়ী মোট পরিশোধযোগ্য বিল | নির্ধারিত ন্যূনতম পরিশোধযোগ্য টাকা |
| পুরো বিল মেটায়? | হ্যাঁ, Statement-এর সম্পূর্ণ বকেয়া পরিশোধ করলে | না |
| বাকি টাকা থাকে? | সম্পূর্ণ পরিশোধ করলে ওই বিলের বকেয়া মেটে | হ্যাঁ, সাধারণত বাকি টাকা Outstanding থাকে |
| সুদের সম্ভাবনা | নিয়ম ও সময়সীমা মেনে পুরো বিল দিলে সাধারণ কেনাকাটায় Interest-Free Period বজায় থাকতে পারে | বাকি টাকা থাকলে সুদ লাগতে পারে |
| ব্যবহারিক উদ্দেশ্য | সম্পূর্ণ বিল পরিশোধ | আর্থিক অসুবিধায় ন্যূনতম পেমেন্ট করা |
তবে মনে রাখবেন, Cash Advance, কিছু বিশেষ Transaction বা নির্দিষ্ট কার্ডের শর্তে সুদের নিয়ম আলাদা হতে পারে। তাই আপনার Card Agreement এবং Statement দেখা জরুরি।
ধরুন, রাহুলের Credit Card Statement-এ মোট বকেয়া ₹20,000।
Minimum Amount Due দেখানো হয়েছে ₹1,000।
তিনি Due Date-এর মধ্যে ₹1,000 জমা দিলেন।
এবার তাঁর হিসাব কী দাঁড়াবে?
| বিষয় | পরিমাণ |
|---|---|
| Total Amount Due | ₹20,000 |
| Minimum Amount Due | ₹1,000 |
| জমা দেওয়া টাকা | ₹1,000 |
| প্রাথমিকভাবে অবশিষ্ট বকেয়া | ₹19,000 |
এখানে ₹19,000 হলো সুদ ও পরবর্তী প্রযোজ্য চার্জ হিসাব করার আগের অবশিষ্ট বকেয়া।
রাহুল যদি মনে করেন, তাঁর আর কোনও টাকা দিতে হবে না, তাহলে সেটি ভুল হবে।
বাকি টাকা পরিশোধ করতে হবে। আর কার্ডের নিয়ম অনুযায়ী সুদ লাগলে তাঁর মোট খরচ আরও বাড়তে পারে।
ধরা যাক, বোঝানোর জন্য রাহুলের কার্ডে প্রযোজ্য সুদের হার মাসে 3%।
₹19,000-এর উপর এক মাসের 3% সুদ:
₹19,000 × 3% = ₹570
অর্থাৎ, সরল উদাহরণে এক মাসের সুদ ₹570।
কিন্তু এটি কেবল বোঝানোর জন্য একটি সরল হিসাব। বাস্তবে Credit Card-এর সুদ নির্ধারণের পদ্ধতি, Transaction-এর তারিখ, পেমেন্টের সময়, Refund এবং অন্যান্য শর্তের কারণে হিসাব আলাদা হতে পারে। অনেক ক্ষেত্রে সম্পূর্ণ বিল পরিশোধ না করলে সুদ Transaction-এর তারিখ থেকে গণনা করা হতে পারে।
তাই ₹570-কে কোনও নির্দিষ্ট Credit Card-এর নিশ্চিত সুদের পরিমাণ হিসেবে ধরবেন না।
Credit Card-এর একটি পরিচিত সুবিধা হলো Interest-Free Credit Period। নির্দিষ্ট শর্ত পূরণ হলে কেনাকাটার টাকা Statement-এর Due Date-এর মধ্যে সম্পূর্ণ পরিশোধ করার সুযোগ পাওয়া যায়, যেখানে সাধারণত ওই কেনাকাটার উপর সুদ লাগে না।
কিন্তু আগের মাসের বিলের কোনও বকেয়া থাকলে এই সুবিধা স্থগিত হতে পারে।
RBI-এর নিয়ম অনুযায়ী, সম্পূর্ণ Total Amount Due নির্ধারিত তারিখের মধ্যে পরিশোধ না করলে Interest-Free Credit Period হারাতে পারেন। কার্ড প্রদানকারীর শর্ত অনুযায়ী Outstanding Balance-এর উপর সুদ ধার্য হতে পারে।
অর্থাৎ, Minimum Due জমা দিলেই Interest-Free Period বজায় থাকবে, এমন নয়।
ধরুন, আপনি ₹5,000-এর একটি পণ্য কিনলেন। আপনার ধারণা ছিল, পরের মাসে বিল পেলে টাকা দিয়ে দেবেন।
কিন্তু আগের মাসের বকেয়া রয়ে যাওয়ায় আপনার কার্ডের Interest-Free Period আর কার্যকর নেই।
এক্ষেত্রে নতুন কেনাকাটার উপরও কার্ডের শর্ত অনুযায়ী সুদ লাগতে পারে।
ফলে ছোট কেনাকাটাও প্রত্যাশার তুলনায় ব্যয়বহুল হয়ে উঠতে পারে।
এই প্রশ্নের উত্তর বুঝতে হলে দুটি বিষয় আলাদা করতে হবে।
প্রথমত, নির্ধারিত ন্যূনতম টাকা সময়মতো জমা দেওয়া এবং দ্বিতীয়ত, সম্পূর্ণ Credit Card Bill পরিশোধ করা।
ন্যূনতম টাকা সময়মতো জমা দিলে শুধু Minimum Due না দেওয়ার কারণে বিল Overdue হওয়ার পরিস্থিতি এড়ানো যায়। কিন্তু তার মানে এই নয় যে আপনার Credit Card ব্যবহার সম্পূর্ণ ঝুঁকিমুক্ত হয়ে গেল।
যদি বড় অঙ্কের Outstanding Balance দীর্ঘদিন ধরে থাকে, তাহলে আপনার Credit Utilisation Ratio বেশি থাকতে পারে। এটি Credit Score মূল্যায়নে বিবেচিত হতে পারে।
Credit Score-এর উপর পেমেন্টের ইতিহাস, ঋণের ব্যবহার, অন্যান্য Credit Account এবং Credit Bureau-এর মূল্যায়নপদ্ধতিও প্রভাব ফেলতে পারে।
তাই শুধু Minimum Due জমা দিয়ে Credit Score ভালো থাকবে, এমন নিশ্চয়তা দেওয়া যায় না।
আপনার Statement-এর সম্পূর্ণ বকেয়া নির্ধারিত সময়ের মধ্যে পরিশোধ করলে সাধারণ কেনাকাটার ক্ষেত্রে সুদের খরচ এড়াতে সাহায্য হতে পারে, যদি কার্ডের অন্যান্য শর্তও পূরণ হয়।
Salary পাওয়ার তারিখ এবং Credit Card Due Date মিলিয়ে মাসিক Budget তৈরি করুন।
Due Date-এর আগেই পর্যাপ্ত টাকা আলাদা করে রাখুন।
প্রতিটি Transaction, Fee, Interest এবং Refund যাচাই করুন।
কোনও অচেনা Transaction দেখলে দ্রুত Card Issuer-এর সঙ্গে যোগাযোগ করুন।
কোনও মাসে আর্থিক সমস্যার কারণে Minimum Due দিতে হতে পারে। কিন্তু প্রতিমাসে শুধু সেটুকু দেওয়া অভ্যাসে পরিণত হলে ঋণ দীর্ঘদিন চলতে পারে।
আগের বিলের টাকা বকেয়া থাকলে নতুন অপ্রয়োজনীয় কেনাকাটা কমানোর চেষ্টা করুন।
নইলে পুরোনো বকেয়া কমানোর পাশাপাশি নতুন খরচও যুক্ত হতে থাকবে।
সুমনের মাসিক Salary সাধারণত মাসের 5 তারিখে আসে। কিন্তু তাঁর Credit Card Bill-এর Due Date 2 তারিখ।
তিনি যদি আগে থেকে টাকা আলাদা করে না রাখেন, তাহলে সময়মতো বিল পরিশোধ করতে সমস্যায় পড়তে পারেন।
করণীয়: Salary পাওয়ার পরই Credit Card Bill-এর জন্য প্রয়োজনীয় টাকা Budget-এ আলাদা রাখুন। Due Date-এর আগে পর্যাপ্ত Balance আছে কি না যাচাই করুন।
মিতার Credit Card Bill ₹15,000। তিনি প্রতি মাসে শুধু Minimum Due জমা দেন এবং নতুন কেনাকাটাও চালিয়ে যান।
ফলে পুরোনো Outstanding Balance পুরোপুরি মেটে না। তার উপর সুদ ও নতুন খরচ যুক্ত হতে পারে।
করণীয়: নতুন খরচ নিয়ন্ত্রণ করুন, Statement থেকে মোট বকেয়া ও সুদের হিসাব বুঝুন এবং সামর্থ্য অনুযায়ী বকেয়া পরিশোধের পরিকল্পনা করুন।
অমিতের পরিবারের হঠাৎ চিকিৎসার খরচ হয়েছে। ফলে তাঁর কাছে Credit Card Bill-এর পুরো টাকা নেই।
এক্ষেত্রে শুধু Minimum Due দেওয়াই দীর্ঘমেয়াদি সমাধান নয়।
করণীয়: কার্ডের শর্ত অনুযায়ী বকেয়া ও সম্ভাব্য সুদ বুঝুন। নতুন খরচ কমান এবং যত দ্রুত সম্ভব Outstanding Balance কমানোর বাস্তবসম্মত পরিকল্পনা করুন। প্রয়োজন হলে Card Issuer-এর সঙ্গে যোগাযোগ করে উপলব্ধ Repayment Option সম্পর্কে জানুন।
সবচেয়ে গুরুত্বপূর্ণ শিক্ষা: Credit Card-এর Minimum Due-কে বিল পরিশোধের লক্ষ্য নয়, বরং আর্থিক অসুবিধার সময় ন্যূনতম পেমেন্টের সুবিধা হিসেবে বুঝুন। Credit Card ব্যবহার করার আগে কত টাকা খরচ করছেন এবং নির্ধারিত সময়ে কত টাকা পরিশোধ করতে পারবেন, সেই হিসাব রাখুন।
Minimum Amount Due হলো Statement-এ উল্লেখ করা ন্যূনতম পরিশোধযোগ্য টাকা। এটি জমা দিলেও বাকি বিল পরিশোধ করতে হয়।
হ্যাঁ, বাকি Outstanding Balance-এর উপর কার্ডের শর্ত অনুযায়ী সুদ লাগতে পারে। সুদের হার ও হিসাব করার পদ্ধতি Card Issuer-এর নিয়ম অনুযায়ী নির্ধারিত হয়।
শুধু Minimum Due জমা দেওয়ার কারণে Credit Score অবশ্যই কমবে, এমন নয়। তবে দীর্ঘদিন বড় Outstanding Balance থাকলে Credit Utilisation এবং অন্যান্য Creditworthiness Factor-এর মাধ্যমে প্রভাব পড়তে পারে।
Statement-এ উল্লেখ করা Payment Due Date-এর মধ্যে সম্পূর্ণ Total Amount Due পরিশোধ করার চেষ্টা করুন। এতে সাধারণ কেনাকাটার ক্ষেত্রে কার্ডের শর্ত অনুযায়ী Interest-Free Period বজায় রাখতে সাহায্য হয়।
প্রথমে অন্তত নির্ধারিত Minimum Due সময়মতো জমা দেওয়ার ব্যবস্থা করুন। এরপর সুদের হার, Outstanding Balance এবং অন্যান্য শর্ত বুঝে যত দ্রুত সম্ভব বকেয়া পরিশোধের পরিকল্পনা করুন।
না। কার্ড প্রদানকারীর শর্ত, বকেয়া ও অন্যান্য প্রযোজ্য উপাদানের উপর নির্ভর করে Minimum Due-এর পরিমাণ আলাদা হতে পারে।
Total Amount Due-এর সম্পূর্ণ টাকা পরিশোধ না করলে যে বকেয়া থাকে, সেটি Outstanding Balance-এর অংশ হতে পারে। এর উপর সুদ এবং প্রযোজ্য চার্জ যুক্ত হতে পারে।
এই Article শুধুমাত্র Educational ও Informational Purpose-এর জন্য তৈরি। এটি ব্যক্তিগত Financial, Credit, Investment, Tax বা Legal Advice নয়। Credit Card-এর সুদের হার, Minimum Amount Due, Fees এবং Payment Terms কার্ড প্রদানকারী প্রতিষ্ঠানের শর্ত অনুযায়ী আলাদা হতে পারে। কোনও সিদ্ধান্ত নেওয়ার আগে নিজের Credit Card Agreement ও Statement পরীক্ষা করুন এবং প্রয়োজন হলে সংশ্লিষ্ট Card Issuer-এর সঙ্গে যোগাযোগ করুন। আর্থিক সমস্যার ক্ষেত্রে প্রয়োজন অনুযায়ী Qualified Financial Professional-এর পরামর্শ নিন।
আমাদের ওয়েবসাইটে প্রকাশিত সকল ফাইন্যান্স সংক্রান্ত তথ্য শুধুমাত্র সাধারণ জ্ঞান বৃদ্ধির জন্য। এটি কোনো বিনিয়োগ বা আর্থিক পরামর্শ নয়। বিনিয়োগের আগে অবশ্যই একজন যোগ্য আর্থিক পরামর্শদাতার পরামর্শ নিন। এই ওয়েবসাইটের কোনো কন্টেন্ট বা তথ্যের ভুল বা ত্রুটির কারণে সৃষ্ট কোনো ক্ষতির জন্য আমরা দায়ী নই। ওয়েবসাইটে থাকা লিঙ্কগুলির মাধ্যমে তৃতীয় পক্ষের ওয়েবসাইটে প্রবেশের ফলে সৃষ্ট কোনো সমস্যা বা ক্ষতির জন্যও আমরা দায়বদ্ধ নই।
 Nov 01, 2026
 Oct 31, 2026
 Oct 27, 2026
 Oct 25, 2026
 Oct 24, 2026
 Oct 23, 2026
 Oct 05, 2026
 Aug 07, 2026
 Jun 03, 2026
 Jun 03, 2026
 May 30, 2026
 May 29, 2026
 May 28, 2026
 May 27, 2026
 May 26, 2026
 May 21, 2026
 May 14, 2026
 May 11, 2026
 Apr 29, 2026
 Apr 26, 2026
 Apr 25, 2026
 Apr 24, 2026
 Apr 23, 2026
 Apr 22, 2026

Copyright © 2024-2026 Koti Takar Kotha(কোটি টাকার কথা). All Rights Reserved.
 IPO GMP
Author: Priya Paul Roy
Priya Paul Roy, একজন Finance Educator, SEO Strategist ও Stock Market Researcher। গত কয়েক বছর ধরে তিনি Mutual Fund, SIP, IPO ও Personal Finance নিয়ে কাজ করছেন এবং সাধারণ মানুষকে সহজ বাংলায় investment শেখানোর লক্ষ্য নিয়ে “কোটি টাকার কথা” প্ল্যাটফর্মটি তৈরি করেছেন। তিনি data-based analysis ও practical experience থেকে লেখা প্রকাশ করেন।