
আপনি হয়তো ভাবছেন—
“আমি তো এখন loan নিচ্ছি না, তাহলে Credit Score নিয়ে এত চিন্তা করার কী আছে?”
এই ধারণা অনেকেরই থাকে। কিন্তু ভবিষ্যতে home loan, car loan, education loan, personal loan বা credit card-এর প্রয়োজন হলে আপনার আগের credit behaviour গুরুত্বপূর্ণ হয়ে উঠতে পারে।
Credit Score কোনও মানুষের income, savings বা সম্পদের সম্পূর্ণ ছবি নয়। এটি মূলত আপনার credit-related আচরণের একটি অংশকে বোঝায়। আপনি ধার করা টাকা কীভাবে manage করেন, সময়মতো পরিশোধ করেন কি না এবং একসঙ্গে কতটা credit ব্যবহার করছেন—এসব তথ্য Credit Report-এ প্রতিফলিত হতে পারে।
তাই Credit Score-কে শুধু “loan পাওয়ার নম্বর” না ভেবে financial discipline-এর একটি indicator হিসেবে দেখা ভালো।
Credit Score হলো সাধারণত একটি three-digit numerical score, যা আপনার credit history-এর উপর ভিত্তি করে তৈরি হয়।
ভারতে বিভিন্ন credit information company বা credit bureau credit-related data সংগ্রহ করে report তৈরি করে। TransUnion CIBIL-এর CIBIL Score তার মধ্যে একটি পরিচিত উদাহরণ।
Credit Score সাধারণত এই ধরনের তথ্যের সঙ্গে যুক্ত হতে পারে—
তবে মনে রাখবেন, একটি score দেখে কোনও lender-এর loan approval নিশ্চিত বলা যায় না। Lender-রা income, employment, existing obligations, documents, internal policy এবং আরও অনেক বিষয় বিবেচনা করতে পারে।
সব CIBIL Score-ই Credit Score-এর একটি example, কিন্তু সব Credit Score শুধুমাত্র CIBIL Score নয়।
সহজভাবে বললে—
ভারতে একাধিক credit information company রয়েছে। তাই কোনও ব্যক্তির report বা score কোন bureau থেকে নেওয়া হচ্ছে, তা আলাদা হতে পারে।
Credit Report হলো আপনার credit history-এর বিস্তারিত document।
এতে থাকতে পারে—
Credit Score একটি summary number। Credit Report হলো তার পিছনের বিস্তারিত তথ্য।
তাই শুধু score দেখলেই হবে না—সময় পেলে report-টিও পড়ে দেখা উচিত।
1. Loan application-এ ভূমিকা রাখতে পারে
Lender-রা loan application মূল্যায়নের সময় borrower-এর repayment behaviour দেখতে পারে। একটি ভালো credit history আপনার application-এর overall assessment-এ সহায়ক হতে পারে, যদিও approval কখনও শুধুমাত্র score-এর উপর নির্ভর করে না।
2. Interest rate-এর ক্ষেত্রে প্রভাব থাকতে পারে
কিছু lender ভালো credit profile-কে তুলনামূলকভাবে কম risk হিসেবে বিবেচনা করতে পারে। এর ফলে loan terms আলাদা হতে পারে। তবে কোনও নির্দিষ্ট interest rate বা approval score দেখেই নিশ্চিত করা যায় না।
3. Credit card approval-এ বিবেচিত হতে পারে
Credit card issuer-রা আপনার income, existing cards, repayment history এবং অন্যান্য তথ্যের পাশাপাশি credit profile-ও দেখাতে পারে।
4. ভুল তথ্য দ্রুত ধরতে সাহায্য করে
আপনার নামে অচেনা loan account, ভুল overdue status বা ভুল personal details থাকলে Credit Report পরীক্ষা করে তা চিহ্নিত করা যায়।
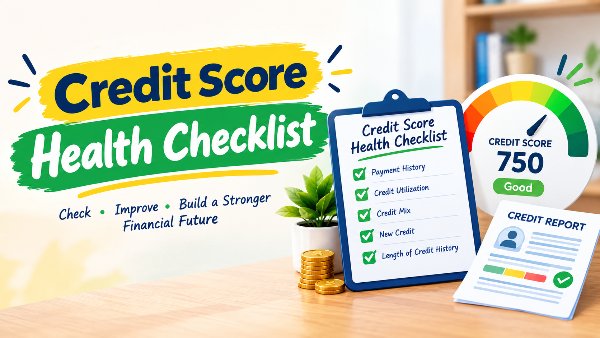
প্রতিটি bureau-এর scoring model আলাদা হতে পারে। তাই কোনও fixed percentage-কে universal rule হিসেবে ধরবেন না। তবুও beginner হিসেবে নিচের বিষয়গুলো বোঝা গুরুত্বপূর্ণ।
1. Payment History
আপনি সময়মতো EMI ও credit card bill পরিশোধ করেন কি না—এটি credit behaviour-এর গুরুত্বপূর্ণ অংশ।
একটি payment miss হলে শুধু late fee নয়, report-এ overdue status-ও দেখা যেতে পারে।
উদাহরণ
ধরুন, মিঠুনের credit card bill-এর due date 15 তারিখ। তিনি 16 তারিখে payment করলেন। Bank-এর reporting cycle, payment posting এবং account rules-এর উপর নির্ভর করে এর প্রভাব আলাদা হতে পারে।
তাই due date-এর শেষ মুহূর্ত পর্যন্ত অপেক্ষা না করে আগে payment করা নিরাপদ অভ্যাস হতে পারে।
2. Credit Utilisation Ratio
Credit Utilisation Ratio হলো আপনার মোট available credit limit-এর কতটা ব্যবহার করছেন তার ধারণা।
Formula
Credit Utilisation Ratio = Outstanding Credit ÷ Total Credit Limit × 100
সহজ উদাহরণ
ধরুন—
তাহলে utilisation ratio:
₹30,000 ÷ ₹1,00,000 × 100 = 30%
এক মাসের utilisation একাই আপনার পুরো credit profile নির্ধারণ করে না। কিন্তু নিয়মিতভাবে credit limit-এর খুব বড় অংশ ব্যবহার করলে lender-এর কাছে আপনার credit dependence বেশি মনে হতে পারে।
এখানে একটি গুরুত্বপূর্ণ সতর্কতা:
শুধু score improve করার জন্য অপ্রয়োজনীয়ভাবে নতুন card নেওয়া উচিত নয়।
3. Credit Enquiry
আপনি যখন loan বা credit card-এর জন্য আবেদন করেন, lender আপনার credit report access করতে পারে। এই ধরনের lender-initiated enquiry-কে hard enquiry বলা হতে পারে।
অল্প সময়ে অনেক lender-এর কাছে application করলে credit profile-এ multiple enquiry দেখা যেতে পারে।
একটি বাস্তব উদাহরণ
ধরুন, অমিত এক মাসে পাঁচটি bank-এ personal loan-এর আবেদন করলেন।
প্রতিটি application-এর সঙ্গে enquiry তৈরি হলে report-এ short period-এ একাধিক enquiry দেখা যেতে পারে। এর ফলে lender আপনার credit-seeking behaviour আলাদাভাবে মূল্যায়ন করতে পারে।
তাই loan নেওয়ার আগে eligibility, interest, processing fee এবং repayment capacity যাচাই করে তারপর application করা ভালো।
নিজের score check করার জন্য consumer-initiated soft check হলে তার প্রভাব আলাদা হতে পারে; তবে কোন ধরনের enquiry হচ্ছে, তা service provider-এর terms-এ দেখে নিন।
4. Credit History-এর বয়স
অনেক বছর ধরে maintained, properly managed credit account আপনার credit history-এর একটি ধারাবাহিকতা দেখাতে পারে।
তবে পুরনো credit card শুধু “পুরনো” বলেই ধরে রাখবেন—এমন নয়। Annual fee, usage, financial discipline এবং card-এর প্রয়োজনীয়তা বিবেচনা করতে হবে।
5. Credit Mix
আপনার credit profile-এ secured এবং unsecured credit-এর mix থাকতে পারে।
যেমন—
Home loan বা vehicle loan secured credit-এর উদাহরণ হতে পারে
Credit card বা personal loan unsecured credit-এর উদাহরণ হতে পারে
কিন্তু শুধুমাত্র score improve করার জন্য ইচ্ছা করে loan নেওয়া উচিত নয়। ধার নেওয়া সবসময় প্রয়োজন, affordability এবং repayment capacity-এর ভিত্তিতে হওয়া উচিত।
অনেক credit card statement-এ “Minimum Amount Due” দেখানো হয়। এটি পরিশোধ করলে account overdue না-ও হতে পারে, কিন্তু পুরো bill মিটে যায় না।
বাকি amount-এর উপর interest এবং applicable charges জমতে পারে।
উদাহরণ
ধরুন—
Total bill = ₹25,000
Minimum due = ₹1,500
আপনি শুধু ₹1,500 দিলেন। তাহলে বাকি ₹23,500 unpaid থাকতে পারে এবং card issuer-এর terms অনুযায়ী interest বা finance charges প্রযোজ্য হতে পারে।
তাই সম্ভব হলে credit card-কে “সঙ্গে সঙ্গে পরিশোধ করার মতো টাকা” ব্যবহার করে চালানো ভালো।
Minimum Due মানে full repayment নয়।
1. EMI ও bill-এর জন্য auto-debit বা reminder ব্যবহার করুন
Payment date ভুলে যাওয়ার সমস্যা কমাতে calendar reminder, standing instruction বা auto-debit ব্যবহার করা যেতে পারে।
তবে auto-debit account-এ পর্যাপ্ত balance আছে কি না, সেটিও নিশ্চিত করতে হবে।
2. Credit card bill পুরোটা সময়মতো পরিশোধ করুন
শুধু minimum due-এর উপর নির্ভর না করে full outstanding bill মেটানোর অভ্যাস তৈরি করুন।
3. Credit utilisation নজরে রাখুন
মাসের মাঝামাঝি limit-এর বড় অংশ ব্যবহার করে মাসের শেষে পরিশোধ করলেও reporting date-এর সময় outstanding বেশি দেখা যেতে পারে। তাই statement generation date এবং payment cycle বুঝে ব্যবহার monitor করুন।
4. একসঙ্গে অনেক loan application করবেন না
Loan নেওয়ার আগে—
এসব বুঝে প্রয়োজনীয় application করুন।
5. বছরে অন্তত একবার Credit Report দেখুন
RBI-এর নির্দেশনা অনুযায়ী credit history থাকা ব্যক্তিরা বছরে একবার চারটি credit information company-এর যেকোনও একটি থেকে free full credit report সহ score পেতে পারেন।
Report পরীক্ষা করার সময় দেখুন—
অচেনা loan account আছে কি না
closed account এখনও active দেখাচ্ছে কি না
payment status ভুল কি না
personal details ঠিক আছে কি না
কোনও unknown enquiry হয়েছে কি না
6. ভুল তথ্য থাকলে dispute তুলুন
Report-এ কোনও তথ্য ভুল মনে হলে সংশ্লিষ্ট lender বা credit bureau-এর official dispute process ব্যবহার করুন।
Dispute করার সময়—
report-এর relevant section চিহ্নিত করুন
supporting document রাখুন
complaint reference number সংরক্ষণ করুন
update হয়েছে কি না পরে আবার check করুন
অপরিচিত loan account থাকলে দ্রুত lender-এর সঙ্গে যোগাযোগ করা জরুরি হতে পারে।
7. নিজের repayment capacity-এর মধ্যে ধার নিন
উচ্চ income থাকলেও যদি EMI, credit card dues এবং অন্য debt মিলিয়ে cash flow খুব চাপের মধ্যে থাকে, তাহলে credit profile-এর পাশাপাশি household finance-ও ঝুঁকিতে পড়তে পারে।
Loan নেওয়ার আগে নিজেকে জিজ্ঞেস করুন—
EMI কি নিয়মিত দেওয়া সম্ভব?
income কমলে কী হবে?
emergency fund আছে কি?
existing debt কত?
এই loan সত্যিই প্রয়োজনীয় কি?
প্রথমে panic করবেন না।
Step 1: Credit Report সংগ্রহ করুন
Score-এর সঙ্গে report-এর details দেখুন।
Step 2: কারণ খুঁজুন
Late payment
High outstanding
Multiple enquiries
Unknown account
Incorrect overdue status
Settled বা written-off account
Step 3: Payment discipline ঠিক করুন
পরবর্তী মাসগুলোতে সব EMI ও bill সময়মতো মেটান।
Step 4: নতুন loan application কমান
Score দ্রুত বাড়ানোর জন্য বারবার নতুন credit নেওয়ার চেষ্টা করবেন না।
Step 5: ভুল তথ্য dispute করুন
যদি error থাকে, সংশ্লিষ্ট lender এবং bureau-এর official channel ব্যবহার করুন।
Credit Score improve হওয়া সময়সাপেক্ষ হতে পারে। কোনও legitimate service-ই overnight score improvement-এর guarantee দিতে পারে না।
ভুল ধারণা 1: Bank balance বেশি হলে Credit Score বেশি হবে
Credit Score মূলত credit behaviour-এর উপর নির্ভর করে। Bank balance এবং Credit Score এক জিনিস নয়।
ভুল ধারণা 2: Loan না নিলে score সবসময় perfect হবে
Credit history না থাকলে lender-এর কাছে আপনার repayment behaviour সম্পর্কে তথ্য কম থাকতে পারে। তবে score তৈরি করার জন্য অপ্রয়োজনীয় loan নেওয়া উচিত নয়।
ভুল ধারণা 3: Credit card বন্ধ করলেই score সঙ্গে সঙ্গে কমে যাবে
Card বন্ধ করার প্রভাব account age, total limit, utilisation এবং report update-এর উপর নির্ভর করতে পারে। বন্ধ করার আগে annual fee, need এবং outstanding dues বুঝে নিন।
ভুল ধারণা 4: শুধু score দেখলেই পুরো financial health জানা যায়
Credit Score আপনার financial life-এর একটি অংশ। Emergency fund, insurance, savings rate, debt burden এবং investment plan-ও equally গুরুত্বপূর্ণ।
Example 1: Salary date ও bill due date
সোহিনী প্রতি মাসে 1 তারিখে salary পান, কিন্তু credit card due date 25 তারিখে। তিনি salary পাওয়ার পরই bill-এর টাকা আলাদা account-এ রেখে দিলেন এবং due date-এর আগে payment করলেন।
এতে bill miss হওয়ার সম্ভাবনা কমে এবং spending control সহজ হয়।
Example 2: Credit limit-এর ভুল ব্যবহার
অর্ণবের card limit ₹80,000। তিনি নিয়মিত ₹70,000–₹75,000 পর্যন্ত card-এ খরচ করেন, যদিও প্রতিমাসে full payment করেন।
Full payment ভালো অভ্যাস হলেও statement date-এর সময় utilisation খুব বেশি থাকলে credit profile-এ আলাদা প্রভাব পড়তে পারে। তাই spending এবং payment cycle দুটোই বোঝা দরকার।
Example 3: Report-এ অচেনা loan
মৌমিতা নিজের Credit Report-এ এমন একটি personal loan account দেখলেন যা তিনি কখনও নেননি।
তিনি report-এর copy সংরক্ষণ করে lender-এর official customer care-এ যোগাযোগ করলেন, dispute তুললেন এবং reference number রাখলেন।
এটি দেখায় যে বছরে একবার report check করা identity বা reporting error ধরতে সাহায্য করতে পারে।
শুধু Credit Score দেখবেন না; Credit Report-ও পড়ুন।
Minimum Due-কে full payment ভাববেন না।
একসঙ্গে অনেক loan বা card application করবেন না।
score improve করার জন্য অপ্রয়োজনীয় loan নেবেন না।
অচেনা account বা enquiry উপেক্ষা করবেন না।
credit report correction-এর নামে OTP, PIN বা sensitive banking details কাউকে দেবেন না।
“৭ দিনে score বাড়ান” ধরনের guaranteed promise-এ সতর্ক থাকুন।
income কমে গেলে EMI চালানো সম্ভব কি না, আগে হিসাব করুন।
অন্যের loan-এর co-applicant বা guarantor হওয়ার আগে ঝুঁকি বুঝুন।
loan close করার পর account status updated হয়েছে কি না report-এ যাচাই করুন।
Credit Score ভালো রাখার মূল ভিত্তি হলো ধার নেওয়ার ক্ষেত্রে discipline।
মনে রাখুন—
EMI ও credit card bill সময়মতো পরিশোধ করুন।
সম্ভব হলে credit card bill পুরোটা মেটান।
Credit utilisation নিয়মিত monitor করুন।
অল্প সময়ে অনেক credit application এড়িয়ে চলুন।
বছরে অন্তত একবার free Credit Report দেখুন।
ভুল বা অচেনা তথ্য থাকলে official dispute process ব্যবহার করুন।
প্রয়োজন ছাড়া loan নেবেন না।
Credit Score-কে financial health-এর একমাত্র measure ভাববেন না।
সবচেয়ে গুরুত্বপূর্ণ কথা:
ভালো Credit Score তৈরি হয় ধীরে ধীরে, কিন্তু একটি late payment বা careless debt habit সমস্যা তৈরি করতে পারে।
তাই loan নেওয়ার সময় নয়—আজ থেকেই নিজের credit behaviour দেখা শুরু করুন।
12. FAQ section
Credit Score কী?
Credit Score হলো আপনার credit history ও repayment behaviour-এর একটি numerical summary। Lender-রা loan বা credit card application পর্যালোচনার সময় এটি বিবেচনা করতে পারে।
CIBIL Score এবং Credit Score কি একই?
CIBIL Score হলো TransUnion CIBIL-এর credit score। Credit Score একটি broader term, যা বিভিন্ন credit information company-এর score বোঝাতে ব্যবহৃত হতে পারে।
Credit Score কত হলে ভালো?
একটি নির্দিষ্ট score-কে সব lender-এর জন্য universal “good” বলা ঠিক নয়। Lender, loan product, income, existing debt এবং internal policy অনুযায়ী assessment বদলাতে পারে।
নিজের Credit Score check করলে কি score কমে?
নিজে score বা report check করার ক্ষেত্রে সাধারণত consumer-initiated check এবং lender-initiated hard enquiry-এর পার্থক্য থাকে। যে service ব্যবহার করছেন, তার terms এবং enquiry type বুঝে নিন।
Minimum Due পরিশোধ করলে কি Credit Score ভালো থাকবে?
Minimum Due পরিশোধ করলে account overdue না-ও হতে পারে, কিন্তু বাকি amount-এর উপর interest বা charges জমতে পারে। Credit card bill সম্পূর্ণ ও সময়মতো পরিশোধ করা debt control-এর জন্য সাধারণত বেশি স্বাস্থ্যকর অভ্যাস।
Credit Report-এ ভুল থাকলে কী করবেন?
প্রথমে সংশ্লিষ্ট lender এবং credit bureau-এর official dispute process ব্যবহার করুন। Supporting documents, complaint number এবং follow-up record সংরক্ষণ করুন।
Loan না নিলে কি Credit Score তৈরি হয় না?
Credit history না থাকলে lender-এর কাছে আপনার repayment behaviour সম্পর্কে তথ্য কম থাকতে পারে। তবে score তৈরি করার জন্য অপ্রয়োজনীয় loan বা credit card নেওয়া উচিত নয়।
Disclaimer: এই article শুধুমাত্র educational এবং informational purpose-এর জন্য তৈরি। এটি কোনও ব্যক্তিগত financial, investment, credit, tax বা legal advice নয় এবং Koti Takar Kotha কোনও SEBI-registered investment adviser, lender বা credit bureau নয়। Credit Score, loan approval, interest rate বা credit limit সম্পর্কে কোনও নিশ্চয়তা দেওয়া হচ্ছে না। নিজের financial situation, income, existing debt, repayment capacity এবং lender-এর official terms বিবেচনা করে সিদ্ধান্ত নিন। Credit Report-এ ভুল তথ্য থাকলে সংশ্লিষ্ট lender ও credit information company-এর official channel ব্যবহার করুন। OTP, PIN, password, card CVV বা sensitive banking details কারও সঙ্গে share করবেন না। প্রয়োজন হলে qualified financial professional বা authorised credit counsellor-এর পরামর্শ নিন।
আমাদের ওয়েবসাইটে প্রকাশিত সকল ফাইন্যান্স সংক্রান্ত তথ্য শুধুমাত্র সাধারণ জ্ঞান বৃদ্ধির জন্য। এটি কোনো বিনিয়োগ বা আর্থিক পরামর্শ নয়। বিনিয়োগের আগে অবশ্যই একজন যোগ্য আর্থিক পরামর্শদাতার পরামর্শ নিন। এই ওয়েবসাইটের কোনো কন্টেন্ট বা তথ্যের ভুল বা ত্রুটির কারণে সৃষ্ট কোনো ক্ষতির জন্য আমরা দায়ী নই। ওয়েবসাইটে থাকা লিঙ্কগুলির মাধ্যমে তৃতীয় পক্ষের ওয়েবসাইটে প্রবেশের ফলে সৃষ্ট কোনো সমস্যা বা ক্ষতির জন্যও আমরা দায়বদ্ধ নই।
 Oct 05, 2026
 Aug 07, 2026
 Jun 03, 2026
 Jun 03, 2026
 May 30, 2026
 May 29, 2026
 May 28, 2026
 May 27, 2026
 May 26, 2026
 May 21, 2026
 May 14, 2026
 May 11, 2026
 Apr 29, 2026
 Apr 26, 2026
 Apr 25, 2026
 Apr 24, 2026
 Apr 23, 2026
 Apr 22, 2026
 Apr 21, 2026
 Apr 21, 2026
 Apr 20, 2026
 Apr 20, 2026
 Apr 18, 2026
 Apr 16, 2026


Copyright © 2024-2026 Koti Takar Kotha(কোটি টাকার কথা). All Rights Reserved.
 IPO GMP

Author: Priya Paul Roy
Priya Paul Roy, একজন Finance Educator, SEO Strategist ও Stock Market Researcher। গত কয়েক বছর ধরে তিনি Mutual Fund, SIP, IPO ও Personal Finance নিয়ে কাজ করছেন এবং সাধারণ মানুষকে সহজ বাংলায় investment শেখানোর লক্ষ্য নিয়ে “কোটি টাকার কথা” প্ল্যাটফর্মটি তৈরি করেছেন। তিনি data-based analysis ও practical experience থেকে লেখা প্রকাশ করেন।