
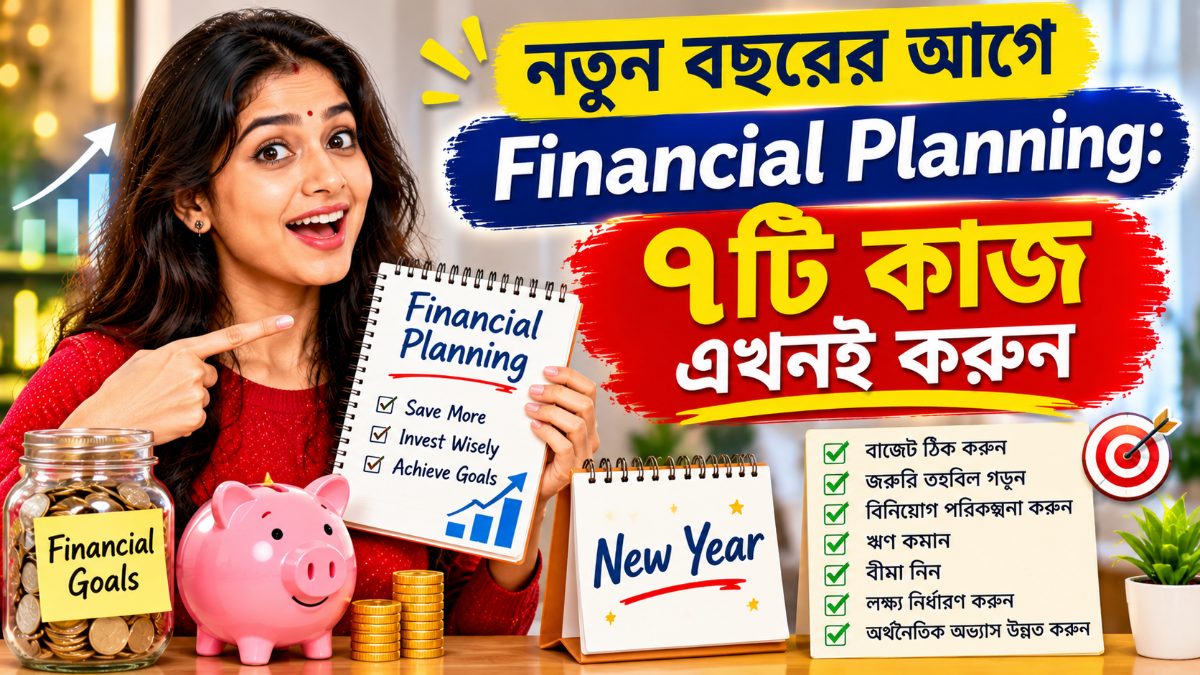
নতুন বছর শুরু হওয়ার আগে শুধু নতুন Resolution নিলেই হবে না, নিজের টাকার হিসাবও একবার দেখে নেওয়া দরকার। গত এক বছরে কত টাকা আয় করেছেন, কত খরচ হয়েছে, কতটা সঞ্চয় করতে পেরেছেন এবং কোথায় অপ্রয়োজনীয় খরচ হয়েছে—এই প্রশ্নগুলির উত্তর জানা থাকলে আগামী বছরের Financial Planning অনেক সহজ হয়।
অনেকেই মনে করেন Financial Planning করতে হলে বেশি আয় করতে হবে। কিন্তু বাস্তবে অল্প আয় থেকেও পরিকল্পিতভাবে টাকা পরিচালনা করা যায়। দরকার সঠিক Budget, Emergency Fund, ঋণ নিয়ন্ত্রণ এবং নির্দিষ্ট Financial Goals।
এই প্রতিবেদনে জানুন নতুন বছরের আগে নিজের আর্থিক অবস্থা গুছিয়ে নিতে ৭টি গুরুত্বপূর্ণ কাজ।
Financial Planning শুরু করার প্রথম ধাপ হল নিজের আয় ও খরচ সম্পর্কে পরিষ্কার ধারণা তৈরি করা।
অনেকেই জানেন মাসে কত টাকা বেতন পান, কিন্তু মাস শেষে কোথায় কত টাকা খরচ হয়েছে, তার সঠিক হিসাব রাখেন না।
প্রথমে আপনার মাসিক Income-এর উৎসগুলি লিখুন:
এরপর মাসিক খরচকে কয়েকটি ভাগে ভাগ করুন।
| খরচের ধরন | উদাহরণ |
|---|---|
| প্রয়োজনীয় খরচ | বাড়িভাড়া, বাজার, বিদ্যুৎ, ওষুধ |
| যাতায়াত | Bus, Train, Fuel |
| ঋণের কিস্তি | Home Loan, Personal Loan, EMI |
| জীবনযাপন | Restaurant, Shopping, Entertainment |
| সঞ্চয় | RD, Savings, Investments |
ধরুন, আপনার মাসিক আয় ₹30,000। কিন্তু আপনি বুঝতে পারছেন না কেন মাসের শেষে টাকা হাতে থাকছে না। খরচের হিসাব রাখলে হয়তো দেখতে পাবেন Online Shopping, Food Delivery এবং ছোট ছোট অপ্রয়োজনীয় খরচে অনেক টাকা চলে যাচ্ছে।
কী করবেন?
গত ৩ মাসের Bank Statement, UPI Transaction এবং Credit Card Statement দেখে খরচের তালিকা তৈরি করুন। তারপর কোন খরচ কমানো সম্ভব, তা ঠিক করুন।
Income ও Expenses-এর হিসাব জানার পর এবার Monthly Budget তৈরি করুন।
Budget মানে নিজের খরচ বন্ধ করা নয়। বরং কোন খাতে কত টাকা খরচ করবেন, সেটি আগে থেকে ঠিক করা।
একটি পরিচিত পদ্ধতি হল 50-30-20 Budget Rule।
ধরুন, আপনার মাসিক আয় ₹30,000।
| Budget Category | শতাংশ | টাকার পরিমাণ |
|---|---|---|
| প্রয়োজনীয় খরচ | 50% | ₹15,000 |
| ইচ্ছা ও Lifestyle | 30% | ₹9,000 |
| Savings ও Goals | 20% | ₹6,000 |
| মোট | 100% | ₹30,000 |
এটি একটি উদাহরণ মাত্র। আপনার বাড়িভাড়া, পরিবারের দায়িত্ব, ঋণ এবং আয়ের পরিস্থিতি অনুযায়ী অনুপাত পরিবর্তন করতে পারেন।
কী করবেন?
জীবনে সবকিছু পরিকল্পনা অনুযায়ী চলে না। হঠাৎ চাকরি চলে যাওয়া, ব্যবসায় আয় কমে যাওয়া, জরুরি পারিবারিক খরচ বা অন্য কোনও অপ্রত্যাশিত পরিস্থিতি তৈরি হতে পারে।
এই ধরনের পরিস্থিতিতে সাহায্য করে Emergency Fund।
সাধারণভাবে ৩–৬ মাসের Essential Expenses-এর সমান Emergency Fund গড়ে তোলার লক্ষ্য রাখা হয়। তবে পরিবারের দায়িত্ব, চাকরির স্থায়িত্ব, ব্যবসার ধরন এবং আয় কতটা অনিশ্চিত—এসবের উপর প্রয়োজনীয় পরিমাণ নির্ভর করে।
ধরুন, আপনার পরিবারের মাসিক Essential Expenses ₹20,000।
তাহলে একটি উদাহরণমূলক লক্ষ্য:
একসঙ্গে এত টাকা জমাতে না পারলে ছোট অঙ্ক দিয়ে শুরু করুন।
Emergency Fund কোথায় রাখবেন?
এমন জায়গায় রাখুন যেখান থেকে প্রয়োজনের সময় দ্রুত টাকা পাওয়া যায় এবং যেখানে অপ্রয়োজনীয় বাজারঝুঁকি নেই। সাধারণ Savings Account বা উপযুক্ত Liquid Savings Arrangement বিবেচনা করতে পারেন। টাকা কোথায় রাখছেন, তার Liquidity, নিরাপত্তা ও শর্ত বুঝে নিন।
মনে রাখবেন, Emergency Fund এবং Long-term Investment এক জিনিস নয়।
আপনার যদি Credit Card Outstanding, Personal Loan বা অন্য কোনও উচ্চ সুদের ঋণ থাকে, তাহলে নতুন বছরের Financial Plan-এ সেটিকে গুরুত্ব দিন।
বিশেষ করে Credit Card-এর বকেয়া দীর্ঘদিন রেখে দিলে সুদের খরচ দ্রুত বাড়তে পারে।
প্রথমে সব ঋণের তালিকা তৈরি করুন:
| ঋণের ধরন | বকেয়া টাকা | সুদের হার | মাসিক EMI/Payment |
|---|---|---|---|
| Credit Card | ₹20,000 | Card অনুযায়ী | পরিবর্তনশীল |
| Personal Loan | ₹1,00,000 | Loan Agreement অনুযায়ী | ₹5,000 |
| Consumer Loan | ₹30,000 | Agreement অনুযায়ী | ₹2,500 |
উপরের অঙ্কগুলি শুধুমাত্র উদাহরণ।
কী করবেন?
ঋণ শোধ করার একটি পদ্ধতি হল Avalanche Method—যেখানে প্রয়োজনীয় ন্যূনতম পেমেন্ট চালু রেখে অতিরিক্ত টাকা বেশি সুদের ঋণে দেওয়া হয়। এতে মোট Interest Cost কমানোর সুযোগ থাকতে পারে।
Financial Planning মানে শুধু টাকা জমানো নয়, আর্থিক ঝুঁকি থেকে পরিবারকে সুরক্ষিত রাখাও।
একটি বড় Medical Emergency বা পরিবারের উপার্জনক্ষম ব্যক্তির অনুপস্থিতি পরিবারের আর্থিক অবস্থাকে প্রভাবিত করতে পারে।
তাই নতুন বছরের আগে নিজের Insurance Coverage পর্যালোচনা করুন।
Health Insurance-এর ক্ষেত্রে দেখুন:
Life Insurance-এর ক্ষেত্রে দেখুন:
মনে রাখবেন, Insurance-এর মূল উদ্দেশ্য হল আর্থিক সুরক্ষা। শুধু Tax Saving-এর জন্য কোনও Insurance Product কেনার আগে তার Coverage, Cost এবং Terms বুঝুন।
আপনি যদি না জানেন টাকা কেন জমাচ্ছেন, তাহলে Savings নিয়মিত রাখা কঠিন হতে পারে।
তাই নতুন বছরের জন্য স্পষ্ট Financial Goals তৈরি করুন।
উদাহরণ:
প্রতিটি Goal-এর জন্য চারটি বিষয় লিখুন:
ধরুন, আপনার লক্ষ্য এক বছরে ₹60,000 জমা করা।
তাহলে হিসাব:
₹60,000 ÷ 12 = ₹5,000 প্রতি মাসে।
এটি একটি সহজ Target Calculation। বাস্তবে আপনার আয়, খরচ এবং জরুরি প্রয়োজন অনুযায়ী সঞ্চয়ের পরিমাণ ঠিক করুন।
একটি গুরুত্বপূর্ণ বিষয়: যে টাকা অল্প সময়ের মধ্যে প্রয়োজন হবে, সেটি কোথায় রাখবেন তা ঠিক করার সময় Capital Safety ও Liquidity-কে গুরুত্ব দিন। দীর্ঘমেয়াদি Goals-এর ক্ষেত্রে ঝুঁকি ও সময়সীমা বুঝে পরিকল্পনা করুন।
Financial Planning-এর শেষ ধাপ হল নিয়মিত Savings-এর অভ্যাস তৈরি করা।
অনেকেই ভাবেন, মাসের শেষে টাকা বাঁচলে সঞ্চয় করবেন। কিন্তু বেশিরভাগ সময় মাসের শেষে টাকা আর থাকে না।
এর বদলে Income পাওয়ার পর Budget অনুযায়ী Savings-এর টাকা আলাদা রাখার অভ্যাস করুন।
আপনার প্রয়োজন অনুযায়ী বিবেচনা করতে পারেন:
প্রতিটি Financial Product-এর Risk, Return, Liquidity, Charges এবং Tax Treatment আলাদা। অতীতের Return ভবিষ্যতের Return নিশ্চিত করে না।
কী করবেন?
নতুন বছর শুরু হওয়ার আগে এই Checklist অনুসরণ করতে পারেন:
গত ৩ মাসের Income ও Expenses হিসাব করেছি।
আগামী বছরের Monthly Budget তৈরি করেছি।
Emergency Fund-এর Target ঠিক করেছি।
High-Interest Debt-এর তালিকা করেছি।
Health ও Life Insurance Review করেছি।
আগামী বছরের Financial Goals লিখেছি।
নিয়মিত Savings-এর ব্যবস্থা করেছি।
ধরুন, একজন ব্যক্তির মাসিক আয় ₹30,000। তিনি একটি প্রাথমিক Budget তৈরি করলেন:
| খাত | মাসিক টাকা |
|---|---|
| Essential Expenses | ₹15,000 |
| Lifestyle Expenses | ₹6,000 |
| Debt Repayment | ₹3,000 |
| Savings / Emergency Fund | ₹4,000 |
| Financial Goals | ₹2,000 |
| মোট | ₹30,000 |
এটি একটি উদাহরণমূলক Budget, কোনও নির্দিষ্ট ব্যক্তির জন্য আদর্শ অনুপাত নয়। ঋণ, পরিবারের সদস্য, বাসস্থান এবং অন্যান্য দায়িত্ব অনুযায়ী খরচের ভাগ বদলাতে পারে।

১. আয় ও খরচের হিসাব না রাখা।
২. Emergency Fund তৈরি না করেই সমস্ত সঞ্চয় বিনিয়োগ করে ফেলা।
৩. Credit Card বা Personal Loan-এর উচ্চ সুদের খরচ উপেক্ষা করা।
৪. Insurance-এর Coverage না বুঝে শুধু Premium দেখে Policy কেনা।
৫. Financial Goal না ঠিক করে অন্যের Investment দেখে সিদ্ধান্ত নেওয়া।
যত তাড়াতাড়ি সম্ভব। বেশি আয় হওয়ার অপেক্ষা না করে বর্তমান আয় ও খরচের হিসাব দিয়ে শুরু করতে পারেন।
50-30-20 Rule একটি পরিচিত Budgeting পদ্ধতি, যেখানে 20% Savings-এর জন্য রাখা হয়। তবে এটি বাধ্যতামূলক নিয়ম নয়। নিজের আয়, পরিবারের দায়িত্ব ও ঋণ অনুযায়ী সঞ্চয়ের পরিমাণ ঠিক করুন।
সাধারণভাবে ৩–৬ মাসের Essential Expenses-এর সমান Emergency Fund লক্ষ্য করা হয়। আপনার আয়ের স্থায়িত্ব ও পারিবারিক দায়িত্ব অনুযায়ী বেশি বা কম প্রয়োজন হতে পারে।
উচ্চ সুদের ঋণ থাকলে সেটি কমানোকে সাধারণত অগ্রাধিকার দেওয়া যুক্তিযুক্ত। তবে প্রয়োজনীয় Insurance, জরুরি সঞ্চয় এবং ঋণের শর্তও বিবেচনা করতে হবে।
অবশ্যই। Financial Planning-এর প্রথম কাজ হল আয় ও খরচ বোঝা। অল্প টাকা দিয়েও Budget, Savings এবং Debt Management শুরু করা যায়।
প্রতিটি Goal-এর জন্য প্রয়োজনীয় টাকা, সময়সীমা এবং মাসিক সঞ্চয়ের Target ঠিক করুন। Goal যত স্পষ্ট হবে, পরিকল্পনা তত সহজ হবে।
হ্যাঁ। আয়, খরচ, পরিবারের দায়িত্ব, ঋণ এবং লক্ষ্য পরিবর্তিত হতে পারে। তাই বছরে অন্তত একবার নিজের Financial Plan পর্যালোচনা করুন।
নতুন বছরে Financially Strong হতে হলে একদিনে অনেক টাকা সঞ্চয় করার প্রয়োজন নেই। বরং নিজের আয় ও খরচ বোঝা, Budget তৈরি করা, Emergency Fund গড়া, ঋণ নিয়ন্ত্রণ এবং নিয়মিত Savings—এই ছোট ছোট অভ্যাসই দীর্ঘমেয়াদে গুরুত্বপূর্ণ ভূমিকা পালন করে।
নতুন বছরের একটি Resolution নিন: আয় বাড়ানোর পাশাপাশি নিজের টাকা কীভাবে পরিচালনা করবেন, সেটাও শিখবেন।
Disclaimer: এই প্রতিবেদনটি শুধুমাত্র Financial Education-এর উদ্দেশ্যে লেখা। এখানে দেওয়া Budget ও Savings-এর উদাহরণগুলি শিক্ষামূলক। কোনও নির্দিষ্ট Insurance বা Investment Product কেনা বা বিক্রির পরামর্শ নয়। সিদ্ধান্ত নেওয়ার আগে নিজের আর্থিক পরিস্থিতি, ঝুঁকি এবং সংশ্লিষ্ট Product-এর শর্ত যাচাই করুন।
আমাদের ওয়েবসাইটে প্রকাশিত সকল ফাইন্যান্স সংক্রান্ত তথ্য শুধুমাত্র সাধারণ জ্ঞান বৃদ্ধির জন্য। এটি কোনো বিনিয়োগ বা আর্থিক পরামর্শ নয়। বিনিয়োগের আগে অবশ্যই একজন যোগ্য আর্থিক পরামর্শদাতার পরামর্শ নিন। এই ওয়েবসাইটের কোনো কন্টেন্ট বা তথ্যের ভুল বা ত্রুটির কারণে সৃষ্ট কোনো ক্ষতির জন্য আমরা দায়ী নই। ওয়েবসাইটে থাকা লিঙ্কগুলির মাধ্যমে তৃতীয় পক্ষের ওয়েবসাইটে প্রবেশের ফলে সৃষ্ট কোনো সমস্যা বা ক্ষতির জন্যও আমরা দায়বদ্ধ নই।
 Nov 05, 2026
 Nov 05, 2026
 Nov 04, 2026
 Nov 04, 2026
 Nov 03, 2026
 Nov 03, 2026
 Nov 02, 2026
 Nov 01, 2026
 Oct 31, 2026
 Oct 27, 2026
 Oct 25, 2026
 Oct 24, 2026
 Oct 23, 2026
 Oct 05, 2026
 Aug 07, 2026
 Jun 03, 2026
 Jun 03, 2026
 May 30, 2026
 May 29, 2026
 May 28, 2026
 May 27, 2026
 May 26, 2026
 May 21, 2026
 May 14, 2026


Copyright © 2024-2026 Koti Takar Kotha(কোটি টাকার কথা). All Rights Reserved.
 IPO GMP
Author: Priya Paul Roy
Priya Paul Roy, একজন Finance Educator, SEO Strategist ও Stock Market Researcher। গত কয়েক বছর ধরে তিনি Mutual Fund, SIP, IPO ও Personal Finance নিয়ে কাজ করছেন এবং সাধারণ মানুষকে সহজ বাংলায় investment শেখানোর লক্ষ্য নিয়ে “কোটি টাকার কথা” প্ল্যাটফর্মটি তৈরি করেছেন। তিনি data-based analysis ও practical experience থেকে লেখা প্রকাশ করেন।