
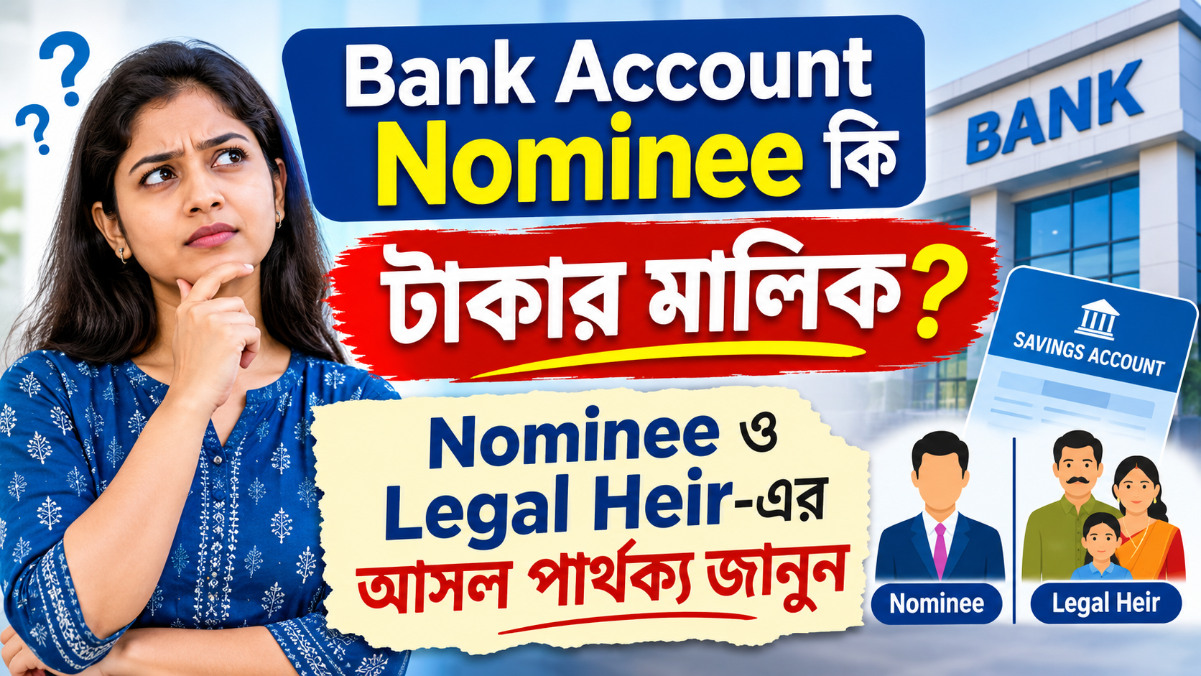
মনে করুন, একজন ব্যক্তি দীর্ঘদিন চাকরি করে নিজের Bank Account এবং Fixed Deposit-এ ₹২০ লাখ সঞ্চয় করেছেন। তিনি নিজের Bank Account-এ ছেলের নাম Nominee হিসেবে রেখেছেন।
কিন্তু তাঁর পরিবারে স্ত্রী, ছেলে এবং মেয়ে রয়েছেন।
হঠাৎ অ্যাকাউন্টধারীর মৃত্যু হলে ব্যাংক থেকে ₹২০ লাখ কে পাবেন? শুধু ছেলে, নাকি পরিবারের অন্য সদস্যদেরও এই টাকার উপর অধিকার থাকতে পারে?
এই প্রশ্নের উত্তর জানার আগে Nominee এবং Legal Heir-এর পার্থক্য বোঝা জরুরি।
Bank Account Nominee হলেন সেই ব্যক্তি, যাঁকে অ্যাকাউন্টধারী নিজের মৃত্যুর পর ব্যাংকের Deposit বা সংশ্লিষ্ট সম্পদ গ্রহণ করার জন্য মনোনীত করেন।
সহজভাবে বললে, আপনি যদি নিজের Savings Account বা Fixed Deposit-এ কোনও ব্যক্তিকে Nominee করেন, তাহলে আপনার মৃত্যুর পর ব্যাংকের Claim Settlement প্রক্রিয়ায় সেই ব্যক্তি গুরুত্বপূর্ণ ভূমিকা পালন করেন।
Nomination-এর প্রধান উদ্দেশ্য হল:
এখানে মনে রাখতে হবে, Nominee এবং Legal Heir এক ব্যক্তি হতে পারেন, আবার আলাদাও হতে পারেন।
এই দুটি শব্দ অনেকেই একই অর্থে ব্যবহার করেন। কিন্তু Financial Planning-এর ক্ষেত্রে তাদের ভূমিকা আলাদা।
Nominee হলেন অ্যাকাউন্টধারীর মনোনীত ব্যক্তি, যিনি নির্দিষ্ট নিয়ম অনুসারে অ্যাকাউন্টধারীর মৃত্যুর পর ব্যাংক থেকে টাকা গ্রহণ করতে পারেন।
Legal Heir হলেন সেই ব্যক্তি বা ব্যক্তিরা, যাঁরা প্রযোজ্য উত্তরাধিকার আইন অনুযায়ী মৃত ব্যক্তির সম্পত্তির উপর অধিকার পেতে পারেন।
সংশ্লিষ্ট ব্যক্তির ক্ষেত্রে প্রযোজ্য Personal Law, বৈধ Will এবং অন্যান্য আইনি বিষয়ের উপর উত্তরাধিকারের অধিকার নির্ভর করে।
| বিষয় | Nominee | Legal Heir |
|---|---|---|
| পরিচয় | মনোনীত ব্যক্তি | আইন অনুযায়ী উত্তরাধিকারী |
| নির্বাচন | Account Holder করেন | উত্তরাধিকার আইন অনুযায়ী নির্ধারিত |
| প্রধান ভূমিকা | ব্যাংক থেকে টাকা গ্রহণ | উত্তরাধিকারসূত্রে সম্পত্তির অধিকার |
| Will-এর সম্পর্ক | Nomination আলাদা ব্যবস্থা | Will ও Succession Law গুরুত্বপূর্ণ |
| ব্যাংকের Claim | Claim Settlement সহজ করে | প্রয়োজন অনুযায়ী উত্তরাধিকার দাবি করেন |
সবচেয়ে গুরুত্বপূর্ণ বিষয়: Nominee হিসেবে ব্যাংক থেকে টাকা পাওয়া এবং উত্তরাধিকারসূত্রে সেই টাকার চূড়ান্ত মালিক হওয়া একই বিষয় নয়। RBI-র নির্দেশিকায় Nominee-কে Legal Heirs-এর Trustee হিসেবে টাকা দেওয়ার বিষয়টি স্পষ্ট করা হয়েছে। Banking Regulation Act-এর Section 45ZA(4)-এও টাকা গ্রহণকারী ব্যক্তির বিরুদ্ধে অন্য ব্যক্তির অধিকার বা দাবি অক্ষুণ্ণ রাখার কথা রয়েছে।
Bank Nomination-এর ক্ষেত্রে একটি গুরুত্বপূর্ণ পরিবর্তন এসেছে Banking Laws (Amendment) Act, 2025-এর মাধ্যমে।
এই আইনের Nomination সংক্রান্ত গুরুত্বপূর্ণ বিধানগুলি ১ নভেম্বর ২০২৫ থেকে কার্যকর হয়েছে।
এখন Bank Deposit-এর ক্ষেত্রে সর্বোচ্চ চারজন ব্যক্তিকে Nominee হিসেবে মনোনীত করা যায়।
এক্ষেত্রে দুটি পদ্ধতি রয়েছে:
| Nominee | নির্ধারিত শতাংশ | টাকার পরিমাণ |
|---|---|---|
| স্ত্রী | ৪০% | ₹৪,০০,০০০ |
| ছেলে | ৩০% | ₹৩,০০,০০০ |
| মেয়ে | ২০% | ₹২,০০,০০০ |
| ভাই | ১০% | ₹১,০০,০০০ |
| মোট | ১০০% | ₹১০,০০,০০০ |
Simultaneous Nomination-এ একসঙ্গে সর্বোচ্চ চারজন Nominee রাখা যায়।
প্রত্যেকের জন্য কত শতাংশ টাকা নির্ধারিত থাকবে, সেটিও উল্লেখ করতে হয়।
উদাহরণ:
ধরুন, আপনার Bank FD-তে ₹১০ লাখ রয়েছে।
আপনি চারজন Nominee নির্বাচন করলেন।
এখানে প্রত্যেক Nominee-এর জন্য নির্দিষ্ট Percentage উল্লেখ করা হয়েছে।
এই Percentage ব্যাংকের Nomination অনুযায়ী অর্থ প্রদানের অনুপাত বোঝায়। এটি নিজে থেকে উত্তরাধিকার আইনে চূড়ান্ত মালিকানা নির্ধারণ করে না।
Successive Nomination-এ সর্বোচ্চ চারজনের নাম রাখা যায়, কিন্তু তাঁরা একই সঙ্গে টাকা গ্রহণের জন্য কার্যকর হন না।
এখানে একজনের পর অন্যজনের Priority নির্ধারিত থাকে।
উদাহরণ:
যদি অ্যাকাউন্টধারীর মৃত্যুর সময় প্রথম Nominee জীবিত থাকেন, তাহলে তাঁর Nomination কার্যকর হবে।
প্রথম Nominee অ্যাকাউন্টধারীর আগে মারা গেলে পরবর্তী Nominee-এর Priority কার্যকর হতে পারে।
এক্ষেত্রে Nomination Form-এ Priority Order সঠিকভাবে উল্লেখ করা জরুরি।
না। Bank Deposit-এর ক্ষেত্রে Simultaneous অথবা Successive Nomination বেছে নেওয়া গেলেও Safe Custody Articles এবং Bank Locker-এর ক্ষেত্রে সর্বোচ্চ চারজনকে শুধু Successive Nomination-এ মনোনীত করা যায়।
অর্থাৎ, Deposit Account এবং Locker Nomination-এর নিয়ম এক নয়।
এটি সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন।
ধরুন, একজন বাবা নিজের Bank Account-এ ছেলেকে Nominee করেছেন। তাঁর মৃত্যুর পর ছেলে ব্যাংকের প্রয়োজনীয় নথি জমা দিয়ে টাকা গ্রহণ করলেন।
এখন কি তিনি নিজের ইচ্ছামতো সমস্ত টাকা ব্যবহার করতে পারবেন?
এখানে দুটি বিষয় আলাদা করে বুঝতে হবে।
প্রথমত: ব্যাংকের কাছে Nominee হলেন টাকা গ্রহণের জন্য স্বীকৃত ব্যক্তি। প্রয়োজনীয় যাচাই এবং Claim Settlement-এর পর ব্যাংক তাঁকে টাকা দিতে পারে। সাধারণত ব্যাংকের দায়বদ্ধতা এই অর্থ প্রদানের মাধ্যমে নিষ্পত্তি হয়।
দ্বিতীয়ত: টাকা পাওয়ার পর অন্যান্য Legal Heirs-এর অধিকার বা দাবি শেষ হয়ে যায় না। RBI-র নির্দেশিকা অনুসারে Nominee-কে Legal Heirs-এর Trustee হিসেবে টাকা দেওয়ার বিষয়টি জানাতে হয়।
তাই Nominee হওয়া মানেই সমস্ত পরিস্থিতিতে সম্পূর্ণ টাকার চূড়ান্ত মালিক হয়ে যাওয়া নয়।
ব্যাংকের কাছে টাকা গ্রহণের অধিকার এবং উত্তরাধিকার আইনে চূড়ান্ত অধিকার—দুটিকে আলাদা করে দেখতে হবে।
অনেকের Bank Account বা Fixed Deposit রয়েছে, কিন্তু Nominee দেওয়া নেই।
এক্ষেত্রে অ্যাকাউন্টধারীর মৃত্যু হলে পরিবারের সদস্যরা কি টাকা পাবেন না?
না, এমন নয়।
Nominee না থাকলেও Legal Heirs ব্যাংকের কাছে Claim করতে পারেন।
তবে প্রয়োজনীয় নথি এবং Claim Settlement প্রক্রিয়া তুলনামূলকভাবে জটিল হতে পারে।
ব্যাংকের নিয়ম ও পরিস্থিতি অনুযায়ী প্রয়োজন হতে পারে:
কোনও Will থাকলে বা Legal Heirs-এর মধ্যে বিরোধ থাকলে Probate, Succession Certificate অথবা Court Order-এর মতো নথির প্রয়োজন হতে পারে।
RBI ২০২৫ সালে Deceased Customer Claim Settlement-এর প্রক্রিয়া আরও মানসম্মত করেছে। Commercial Bank-এর ক্ষেত্রে সম্পূর্ণ প্রয়োজনীয় নথি জমা পড়ার পর Deposit Claim নিষ্পত্তির জন্য সর্বোচ্চ ১৫ Calendar Days-এর সময়সীমা নির্ধারণ করা হয়েছে। Indian Bank +1
ধরুন, স্বামী ও স্ত্রী মিলে একটি Joint Savings Account খুলেছেন।
অ্যাকাউন্টে দুজনের নাম রয়েছে এবং Nominee হিসেবে ছেলের নাম দেওয়া হয়েছে।
এখন যদি স্বামী মারা যান কিন্তু স্ত্রী জীবিত থাকেন, তাহলে Nominee কি সঙ্গে সঙ্গে ব্যাংকের টাকা পাবেন?
সাধারণভাবে Joint Account-এর ক্ষেত্রে Nominee-এর অধিকার সব অ্যাকাউন্টধারীর মৃত্যুর পর কার্যকর হয়।
তবে Joint Account খোলার সময় যদি Either or Survivor, Anyone or Survivor বা Former or Survivor-এর মতো Survivorship Clause থাকে, তাহলে ব্যাংক সেই Mandate অনুযায়ী কাজ করে।
যদি Survivorship Clause না থাকে, তাহলে একজন Joint Holder-এর মৃত্যুর পর বেঁচে থাকা Holder এবং মৃত Holder-এর Legal Heirs-এর মধ্যে Claim Settlement-এর বিষয় আসতে পারে।
তাই Joint Account খোলার সময় Operating Mandate এবং Nomination—দুটিই ভালোভাবে বুঝে নেওয়া জরুরি। Indian Bank +1
না।
Will হল একটি Legal Document, যার মাধ্যমে কোনও ব্যক্তি নিজের মৃত্যুর পর সম্পত্তি কীভাবে বণ্টিত হবে, সেই বিষয়ে নিজের ইচ্ছা প্রকাশ করেন।
অন্যদিকে Nomination হল ব্যাংক বা সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানে নির্দিষ্ট ব্যক্তিকে মনোনীত করার ব্যবস্থা।
উদাহরণ:
আপনি নিজের Bank Account-এ স্ত্রীকে Nominee করলেন। কিন্তু আপনার Will-এ সম্পত্তি বণ্টন সম্পর্কে আলাদা নির্দেশ রয়েছে।
এক্ষেত্রে শুধু Nominee Entry দেখে সম্পত্তির চূড়ান্ত উত্তরাধিকার নির্ধারণ করা উচিত নয়।
Nomination, Will এবং প্রযোজ্য উত্তরাধিকার আইনের মধ্যে কোনও অসামঞ্জস্য থাকলে আইনজীবীর পরামর্শ নেওয়া গুরুত্বপূর্ণ।
মনে রাখবেন: Nomination এবং Will একে অপরের বিকল্প নয়।
ধরুন, একজন ব্যক্তির Bank Account-এ ₹১২ লাখ রয়েছে।
তিনি ছেলেকে Nominee করেছেন। তাঁর স্ত্রী ও মেয়েও রয়েছেন।
ব্যক্তির মৃত্যুর পর ছেলে ব্যাংকের কাছে প্রয়োজনীয় নথি জমা দিয়ে টাকা গ্রহণ করলেন।
কিন্তু শুধু Nominee হওয়ার কারণে অন্য Legal Heirs-এর আইনগত অধিকার শেষ হয়ে যায় না।
Will এবং প্রযোজ্য উত্তরাধিকার আইন অনুযায়ী চূড়ান্ত অধিকার নির্ধারিত হবে।
স্বামী ও স্ত্রী Joint Account খুলেছেন এবং ছেলেকে Nominee করেছেন।
স্বামীর মৃত্যু হলে স্ত্রী জীবিত থাকলে Nominee-এর অধিকার সঙ্গে সঙ্গে কার্যকর হবে না। Account-এর Survivorship Mandate অনুযায়ী ব্যাংক কাজ করবে।
একজন ব্যক্তি নিজের ₹২০ লাখের FD-তে স্ত্রী, ছেলে, মেয়ে এবং ভাইকে Nominee করেছেন।
তিনি Simultaneous Nomination বেছে নিয়ে প্রত্যেকের Percentage উল্লেখ করেছেন।
এতে ব্যাংকের Claim Settlement-এর সময় কার নামে কত শতাংশ অর্থ প্রদানের Nomination রয়েছে, তা স্পষ্ট থাকবে।
1. Nominee না রাখা: অনেকেই Bank Account খোলার সময় Nominee-এর বিষয়টি গুরুত্ব দেন না।
2. পুরনো Nominee পরিবর্তন না করা: বিয়ে, বিবাহবিচ্ছেদ বা পরিবারের পরিস্থিতি বদলানোর পর Nomination Review করা উচিত।
3. Nominee-কে Legal Heir মনে করা: টাকা গ্রহণ এবং উত্তরাধিকারসূত্রে চূড়ান্ত অধিকার এক নয়।
4. Will তৈরি না করা: শুধু Nomination-এর উপর নির্ভর করে সম্পূর্ণ Estate Planning করা উচিত নয়।
5. Joint Account-এর নিয়ম না বোঝা: Either or Survivor এবং Jointly Operated Account-এর মধ্যে পার্থক্য বুঝুন।
6. চারজন Nominee-এর Percentage ভুল করা: Simultaneous Nomination-এ Percentage-এর মোট ১০০% হতে হবে।
7. Nominee মারা গেলে পরিবর্তন না করা: Nominee-এর মৃত্যু হলে দ্রুত ব্যাংকের সঙ্গে যোগাযোগ করে Nomination আপডেট করুন।
8. Nomination Acknowledgement না রাখা: ব্যাংক Nomination গ্রহণ ও Register করেছে কি না, তার Confirmation সংগ্রহ করুন।
পরিবারের আর্থিক নিরাপত্তা নিশ্চিত করতে শুধু টাকা উপার্জন করলেই হবে না, সেই টাকা ভবিষ্যতে সঠিকভাবে কার কাছে পৌঁছাবে, সেটিও পরিকল্পনা করতে হবে।
তাই আজই নিজের Savings Account, Fixed Deposit এবং অন্যান্য Financial Records-এ Nomination Status পরীক্ষা করুন।
প্রশ্ন ১: Bank Account-এ Nominee থাকলে কি Legal Heir টাকা পাবেন না?
না। Nominee ব্যাংক থেকে টাকা গ্রহণ করতে পারেন, কিন্তু অন্য Legal Heirs-এর অধিকার বা দাবি স্বয়ংক্রিয়ভাবে শেষ হয়ে যায় না। প্রযোজ্য উত্তরাধিকার আইন এবং Will অনুযায়ী চূড়ান্ত অধিকার নির্ধারিত হতে পারে।
প্রশ্ন ২: একজন Bank Account-এ সর্বোচ্চ কতজন Nominee রাখা যায়?
১ নভেম্বর ২০২৫ থেকে কার্যকর Banking Laws (Amendment) Act, 2025 অনুযায়ী Bank Deposit-এর ক্ষেত্রে সর্বোচ্চ চারজন Nominee রাখা যায়। Simultaneous অথবা Successive পদ্ধতি বেছে নেওয়া যায়।
প্রশ্ন ৩: Nominee কি পরিবারের বাইরের কাউকে করা যায়?
Nomination Rules অনুযায়ী ব্যক্তি হিসেবে Nominee মনোনীত করার ব্যবস্থা রয়েছে। Nominee-কে অবশ্যই Legal Heir হতে হবে, এমন শর্ত নেই। তবে টাকা পাওয়ার পর উত্তরাধিকার সংক্রান্ত অন্যান্য ব্যক্তির আইনগত দাবি থাকতে পারে।
প্রশ্ন ৪: Bank Account-এ Nominee না থাকলে কী হবে?
Nominee না থাকলেও Legal Heirs ব্যাংকের কাছে Claim করতে পারেন। ব্যাংকের নির্ধারিত Death Claim Settlement Procedure অনুযায়ী প্রয়োজনীয় নথি জমা দিতে হবে।
প্রশ্ন ৫: Bank FD-তে কি আলাদা Nominee দেওয়া যায়?
হ্যাঁ। Fixed Deposit-এর জন্য Nomination সুবিধা রয়েছে। FD খোলার সময় অথবা ব্যাংকের অনুমোদিত পদ্ধতিতে Nomination করা যায়। নিজের ব্যাংকের Nomination Status যাচাই করুন।
প্রশ্ন ৬: Joint Account-এর Nominee কখন টাকা পাবেন?
Joint Account-এর ক্ষেত্রে সাধারণত সব Account Holder-এর মৃত্যুর পর Nominee-এর অধিকার কার্যকর হয়। তবে Joint Account-এর Survivorship Clause এবং Bank Mandate অনুযায়ী অর্থ প্রদানের প্রক্রিয়া নির্ধারিত হয়।
প্রশ্ন ৭: Nominee এবং Will কি একই জিনিস?
না। Nominee হলেন ব্যাংকের কাছে মনোনীত ব্যক্তি, আর Will হল মৃত্যুর পর সম্পত্তি বণ্টনের বিষয়ে একটি Legal Document। পরিবারের সম্পূর্ণ Estate Planning-এর জন্য দুটির ভূমিকা আলাদা করে বুঝতে হবে।
Educational disclaimer
এই Article শুধুমাত্র Financial Education এবং Informational Purposes-এর জন্য তৈরি। এটি কোনও Legal Advice, Personalized Financial Advice বা Investment Recommendation নয়।
Nomination এবং উত্তরাধিকার সংক্রান্ত অধিকার নির্ধারণে Banking Regulation Act, প্রযোজ্য Personal Law, বৈধ Will এবং আদালতের নির্দেশ গুরুত্বপূর্ণ হতে পারে।
ব্যক্তিগত সম্পত্তি, পারিবারিক বিরোধ বা উত্তরাধিকার সংক্রান্ত জটিল পরিস্থিতিতে Qualified Lawyer-এর পরামর্শ নিন।
Koti Takar Kotha একটি Financial Education Platform, SEBI-registered Investment Advisory Service নয়।

আমাদের ওয়েবসাইটে প্রকাশিত সকল ফাইন্যান্স সংক্রান্ত তথ্য শুধুমাত্র সাধারণ জ্ঞান বৃদ্ধির জন্য। এটি কোনো বিনিয়োগ বা আর্থিক পরামর্শ নয়। বিনিয়োগের আগে অবশ্যই একজন যোগ্য আর্থিক পরামর্শদাতার পরামর্শ নিন। এই ওয়েবসাইটের কোনো কন্টেন্ট বা তথ্যের ভুল বা ত্রুটির কারণে সৃষ্ট কোনো ক্ষতির জন্য আমরা দায়ী নই। ওয়েবসাইটে থাকা লিঙ্কগুলির মাধ্যমে তৃতীয় পক্ষের ওয়েবসাইটে প্রবেশের ফলে সৃষ্ট কোনো সমস্যা বা ক্ষতির জন্যও আমরা দায়বদ্ধ নই।
 Nov 19, 2026
 Nov 05, 2026
 Nov 05, 2026
 Nov 04, 2026
 Nov 04, 2026
 Nov 03, 2026
 Nov 03, 2026
 Nov 02, 2026
 Nov 01, 2026
 Oct 31, 2026
 Oct 27, 2026
 Oct 25, 2026
 Oct 24, 2026
 Oct 23, 2026
 Oct 05, 2026
 Aug 07, 2026
 Jun 03, 2026
 Jun 03, 2026
 May 30, 2026
 May 29, 2026
 May 28, 2026
 May 27, 2026
 May 26, 2026
 May 21, 2026


Copyright © 2024-2026 Koti Takar Kotha(কোটি টাকার কথা). All Rights Reserved.
 IPO GMP
Author: Priya Paul Roy
Priya Paul Roy, একজন Finance Educator, SEO Strategist ও Stock Market Researcher। গত কয়েক বছর ধরে তিনি Mutual Fund, SIP, IPO ও Personal Finance নিয়ে কাজ করছেন এবং সাধারণ মানুষকে সহজ বাংলায় investment শেখানোর লক্ষ্য নিয়ে “কোটি টাকার কথা” প্ল্যাটফর্মটি তৈরি করেছেন। তিনি data-based analysis ও practical experience থেকে লেখা প্রকাশ করেন।